Domain menschenpyramide.de kaufen?
Wir ziehen mit dem Projekt
menschenpyramide.de um.
Sind Sie am Kauf der Domain
menschenpyramide.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain menschenpyramide.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Teamarbeit in Kindertageseinrichtungen, Fachbücher von Barbara LochnerBarbara Lochner untersucht in ihrer Studie, wie das pädagogische Personal in Kindertageseinrichtungen als Team zusammenarbeitet. Auf der Grundlage von Gesprächsanalysen und teilnehmenden Beobachtungen zeigt sie, welche Bedeutung der kollegialen Gemeinschaft in der praktischen Bewältigung des pädagogischen Arbeitsalltags zukommt. Ihre Analysen fokussieren dabei die sozialen Herstellungspraxen und Prozesse, in denen die Pädagoginnen und Pädagogen gemeinschaftlich oder aufeinander bezogen handeln. Dieses Vorgehen ermöglicht es, jenseits von konzeptioneller Rhetorik ein Verständnis für die unterschiedlichen Varianten verwirklichter Zusammengehörigkeit im Team zu entwickeln.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teamarbeit, Teampsychologie, Teamentwicklung, Fachbücher von Florian BeckerErfahren Sie in diesem kompakten Fachbuch, wie Sie Teams erfolgreich zusammenstellen, einsetzen, entwickeln und führen - als Führungskraft, Teammitglied oder zur Vorbereitung darauf! Teams sind in der modernen Wirtschaft allgegenwärtig. Woran liegt es, dass manche Teams Top-Leistungen vollbringen, viele andere aber nicht - und einige auch scheitern? Vor allem: Wie können Sie Ihre Teams zum Erfolg führen? Diplom-Psychologe Prof. Dr. Florian Becker gibt als Experte für Wirtschaftspsychologie mit langjähriger Praxiserfahrung Antworten auf diese Fragen. Gewinnen Sie wertvolles Insider-Wissen aus erster Hand!.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Zukunft - Glück - Zusammenhalt, Sachbücher von Reinhold PoppDas Buch "Zukunft - Glück - Zusammenhalt" bietet eine tiefgehende Analyse der Rahmenbedingungen, die die Lebensqualität in Deutschland und Österreich beeinflussen. In 25 Essays werden verschiedene gesellschaftliche, ökonomische, technische und politische Aspekte beleuchtet, die entscheidend für das individuelle und kollektive Glück sind. Der Autor, Univ.-Prof. Dr. Reinhold Popp, nutzt seine Expertise in der Zukunfts- und Innovationsforschung, um realistische Perspektiven auf die gegenwärtigen Herausforderungen und zukünftigen Entwicklungen zu skizzieren. Die Essays sind wissenschaftlich fundiert, jedoch allgemein verständlich formuliert, sodass sie sowohl für Fachleute als auch für interessierte Laien zugänglich sind. Themen wie familiäres Zusammenleben, Arbeitswelt, Bildungssystem und soziale Marktwirtschaft werden kritisch betrachtet und mit einem Blick auf die Zukunft diskutiert. Dieses Buch ist eine wertvolle Lektüre für alle, die sich mit den komplexen Zusammenhängen von Glück und Lebensqualität auseinandersetzen möchten.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vertrauensübung, Belletristik von Susan Choi, Tanja Handels, Katharina MartlFreundschaft, Liebe, Sex und Macht: "Vertrauensübung" ist ein intensiver Roman, der mutmassliche Wahrheiten erdrutschartig mit sich reisst. Sarah und David gehören zu den Auserwählten, die an der Elite-Schauspielschule CAPA aufgenommen werden. Sarah stammt aus einfachen Verhältnissen, David aus reichem Elternhaus. Wie ihre Mitschüler konkurrieren sie um die Sympathien ihres Lehrers Mr. Kingsley, dem eigentlichen Star der Schule. Kingsley ist ein Charismatiker, der jeden Raum zum Leuchten bringt und dann durchschneidet wie eine Messerklinge. Selbst die Eltern haben keinen Einfluss darauf, was innerhalb der Schulmauern geschieht. Als Sarah und David ihren Unterschieden zum Trotz eine Beziehung anfangen, ziehen sie alle Aufmerksamkeit auf sich und setzen damit eine Dynamik in Gang, die der Welt ausserhalb der Schule über Jahre Rätsel aufgibt. Bis zwei Aussenseiterinnen sich Gehör verschaffen und unseren Blick auf das, was damals geschah, auf Intimität und Inszenierung, Fakt und Fiktion, Geltung und Gewalt radikal verändern.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teamarbeit in Kindertageseinrichtungen, Fachbücher von Barbara LochnerBarbara Lochner untersucht in ihrer Studie, wie das pädagogische Personal in Kindertageseinrichtungen als Team zusammenarbeitet. Auf der Grundlage von Gesprächsanalysen und teilnehmenden Beobachtungen zeigt sie, welche Bedeutung der kollegialen Gemeinschaft in der praktischen Bewältigung des pädagogischen Arbeitsalltags zukommt. Ihre Analysen fokussieren dabei die sozialen Herstellungspraxen und Prozesse, in denen die Pädagoginnen und Pädagogen gemeinschaftlich oder aufeinander bezogen handeln. Dieses Vorgehen ermöglicht es, jenseits von konzeptioneller Rhetorik ein Verständnis für die unterschiedlichen Varianten verwirklichter Zusammengehörigkeit im Team zu entwickeln.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teamarbeit, Teampsychologie, Teamentwicklung, Fachbücher von Florian BeckerErfahren Sie in diesem kompakten Fachbuch, wie Sie Teams erfolgreich zusammenstellen, einsetzen, entwickeln und führen - als Führungskraft, Teammitglied oder zur Vorbereitung darauf! Teams sind in der modernen Wirtschaft allgegenwärtig. Woran liegt es, dass manche Teams Top-Leistungen vollbringen, viele andere aber nicht - und einige auch scheitern? Vor allem: Wie können Sie Ihre Teams zum Erfolg führen? Diplom-Psychologe Prof. Dr. Florian Becker gibt als Experte für Wirtschaftspsychologie mit langjähriger Praxiserfahrung Antworten auf diese Fragen. Gewinnen Sie wertvolles Insider-Wissen aus erster Hand!.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
und alle machen mit! Wie Teamarbeit gelingen kann, Sachbücher von Manfred von BebenburgDas Buch „...und alle machen mit! Wie Teamarbeit gelingen kann“ von Manfred von Bebenburg bietet eine umfassende Analyse und praktische Methoden zur Verbesserung der Teamarbeit in psychosozialen Bereichen. Es beleuchtet die oft unzureichende Vermittlung von Teamfähigkeit in sozialen Berufen und stellt klar, welches spezifische Know-how erforderlich ist, um effektiv im Team zu arbeiten. Auf der Grundlage von über 25 Jahren Erfahrung in der Teamarbeit und Organisationsberatung entwickelt der Autor ein strukturiertes Methodenkonzept. Die vorgestellten Methoden sind so gestaltet, dass sie von den Teams selbstständig umgesetzt werden können. Obwohl das Buch primär für soziale Einrichtungen konzipiert wurde, sind die Ansätze auch auf andere Bereiche übertragbar, was es zu einem wertvollen Werkzeug für alle macht, die die Zusammenarbeit in Gruppen optimieren möchten.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
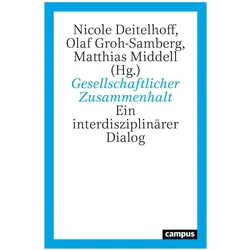
Gesellschaftlicher Zusammenhalt, Fachbücher von Nicole Deitelhoff, Berthold Vogel, Matthias Quent, Matthias Middell, Oliver DeckerBegriff und Vorstellung des gesellschaftlichen Zusammenhalts deuten auf einen komplexen Gegenstand, der in all seinen Facetten von einer einzigen Disziplin kaum gefasst werden kann. Um die sozialen Herausforderungen der Gegenwart zu analysieren, ist daher ein interdisziplinäres Zusammenwirken erforderlich. Das im Jahr 2020 neu gegründete Forschungsinstitut Gesellschaftlicher Zusammenhalt nimmt diese Aufgabe an. Die Autorinnen und Autoren dieses Bandes gehen den Leitfragen des Instituts nach Begriff, Entstehungsbedingungen, Gefährdungen und Wirkungen gesellschaftlichen Zusammenhalts nach. Die Themen reichen von neuen sozialen Konflikten über das Auseinanderdriften von Stadt und Land bis hin zum Populismus und zunehmenden Antisemitismus.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.